Domain fototechnik24.de kaufen?
Wir ziehen mit dem Projekt
fototechnik24.de um.
Sind Sie am Kauf der Domain
fototechnik24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fototechnik24.de kaufen?
Wie können Blende, Verschlusszeit und ISO-Empfindlichkeit zusammen manipuliert werden, um die Belichtung eines Fotos zu beeinflussen?
Die Blende steuert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt, wie lange das Licht auf den Sensor trifft, und die ISO-Empfindlichkeit beeinflusst, wie empfindlich der Sensor auf das Licht reagiert. Durch die Anpassung dieser drei Einstellungen kann die Belichtung eines Fotos kontrolliert werden, um das gewünschte Ergebnis zu erzielen. Eine größere Blendenöffnung, eine längere Verschlusszeit und eine höhere ISO-Empfindlichkeit erhöhen die Belichtung, während eine kleinere Blendenöffnung, eine kürzere Verschlusszeit und eine niedrigere ISO-Empfindlichkeit die Belichtung verringern. **
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Canon RF 400mm F2.8 L IS USM Objektiv, Super-Teleobjektiv, 17/13, Bildstabilisator, AutofokusKomponente für:SLRObjektivaufbau (Elemente/Gruppen):17/13Objektivtyp:Super-TeleobjektivMinimale Blendenzahl:32Naheinstellgrenze:2,5 mMaximale Blendenzahl:2,8Zoom-Fähigkeit:JaBetrachtungswinkel (horizontal):5.3°Blendenbereich (F-F):2,8 - 32Betrachtungswinkel (vertikal):3.3°Feste Brennweite:400 mmAnzahl Blendenlamellen:9Bildstabilisator:JaBildstabilisator, Anzahl der Belichtungsstufen:5,5Kameramarkenkompatibilität:CanonAutofokus:JaMaximaler Zoomfaktor:0,17xUltraschallmotor (USM):JaMerkmale der Linsenbeschichtung:Luftkugel-Beschichtung (ASC), Super-Spectra-Beschichtung (SSC)Produktfarbe:Schwarz, WeißBetrachtungswinkel:6,1°Durchmesser:16,3 cmFiltergröße:52 mmLänge (mm):367 mmGewicht:2,89 kgObjektivdeckel enthalten:Ja Autofokus:jaNiedrigste Brennweite in mm (35 mm KB-Kamera):400Höchste Brennweite in mm (35 mm KB-Kamera):400Bildstabilisator:jaKameraanschluss:Canon RFMaximale Blende Tele:2.8Maximale Blende Weitwinkel:2.8Filterdurchmesser in mm:52Ultraschallmotor:jaOutdoor-Gehäuseeigenschaften18918,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
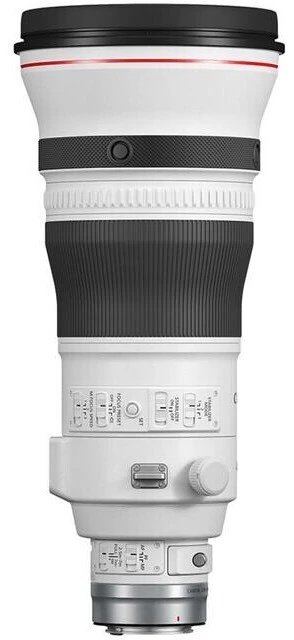
Canon RF 600mm F4 L IS USM Objektiv, Super-Teleobjektiv, 17/13, Bildstabilisator, AutofokusProdukttypTeleobjektivTechnikObjektivanschlussCanon RFgeeignet für Sensor-FormatVollformatBauweiseFestbrennweiteBildstabilisatorjaBildstabilisator TypHybrid (IS)AF-MotorDual Nano USMOptischer Aufbau (Glieder/Linsen)13/17Anzahl Blendenlamellen9Objektiv-SchalterBildstabilisator-Schalter, AF/MF-UmschalterOutdoor-FunktionspritzwassergeschütztBajonett MaterialMetallKamerasystemfür spiegellose KamerasOptisches SystemLichtstärke4Brennweite600 mmFokussierungenAutofokus, Manueller FokusneinLinsen-TypFluorit-LinsenKleinste Blende32Größte Blende4VergütungenAir Sphere Coating (ASC), Super SpectraMaßeFiltergewinde52 mmLänge472 mmObjektivdurchmesser168 mmGewicht3.090 gWeitere EigenschaftenSerieCanon LFarbeweiß Komponente für:SLRObjektivaufbau (Elemente/Gruppen):17/13Objektivtyp:Super-TeleobjektivMinimale Blendenzahl:32Naheinstellgrenze:4,2 mMaximale Blendenzahl:4Betrachtungswinkel (horizontal):3.3°Blendenbereich (F-F):4 - 32Betrachtungswinkel (vertikal):2.2°Feste Brennweite:600 mmAnzahl Blendenlamel20718,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen Blende, Verschlusszeit und ISO-Wert das Belichtungsdreieck bei der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Sensors. Eine Änderung einer dieser Einstellungen wirkt sich auf die anderen beiden aus, um die richtige Belichtung zu erreichen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
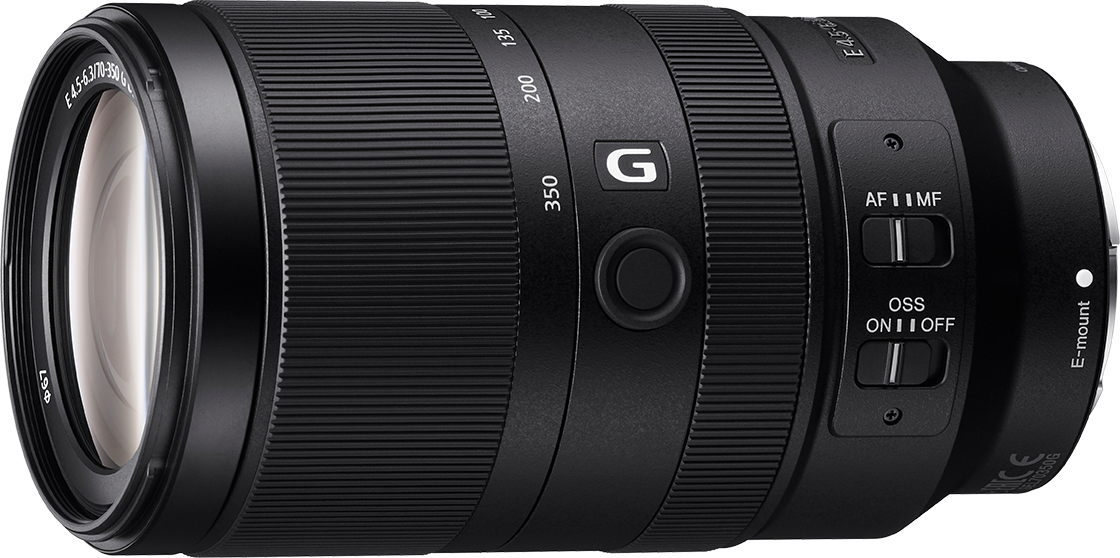
Sony SEL70350G, Telezoom-Objektiv, 19/13, 70 - 350 mm, Bildstabilisator, Sony E, AutofokusErweiterter Zoombereich von 70 mm bis 350 mm Der Zoombereich von 70-350 mm dieses Objektivs (entspricht 105-525 mm bei 35-mm-Vollformat) ermöglicht das Fotografieren einer Vielzahl von Motiven - von Landschaften bis hin zu Natur und mehr. Hervorragende Bildqualität bei jeder Brennweite Ein asphärisches Element und drei ED-Glaselemente (Extra-low Dispersion) in einem optischen Präzisionsdesign verringern Abweichungen über den gesamten Zoombereich des Objektivs, einschließlich chromatischer Aberration, die bei Super-Tele-Brennweiten auftreten kann. Bei allen Brennweiten wird über den gesamten Bildbereich eine herausragende Schärfe und Darstellung erzielt. Wunderschönes G-Objektiv-Bokeh Eine zirkulare Blende verbessert die Bokeh-Qualität, sodass die geringe Tiefenschärfe eines Super-Telezoom-Objektivs genutzt werden kann, um beeindruckende Bilder mit nahtlosem, wunderschönem G-Objektiv-Bokeh zu erzeugen. Kompakter, mobiler 5-facher Super-Telezoom Obwohl es einen großen 5-fachen Zoombereic679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
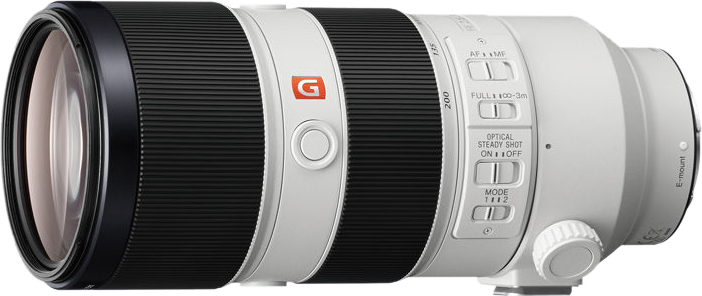
Sony SEL70200GM, Telezoom-Objektiv, 23/18, 70 - 200 mm, Bildstabilisator, E-Halterung, AutofokusKomponente für:SLRObjektivaufbau (Elemente/Gruppen):23/18Objektivtyp:Telezoom-ObjektivMinimale Blendenzahl:22Naheinstellgrenze:0,96 mMaximale Blendenzahl:2,8Objektivanschluss:E-HalterungBlendenbereich (F-F):2,8 - 22Fokuseinstellung:Auto/ManuellBrennweitenbereich:70 - 200 mmAnzahl Blendenlamellen:11Brennweite (äquivalent 35 mm Kleinbild):105 - 300 mmAnzahl der aspärischen Linsen:3Bildsensor Format:APS-C, VollformatBildstabilisator:JaKameramarkenkompatibilität:SonyAutofokus:JaManueller Fokus:JaMaximaler Zoomfaktor:0,25xStreulichtblende:JaProduktfarbe:Schwarz, WeißWarentarifnummer (HS):90021100Durchmesser:8,8 cmFiltergröße:77 mmLänge (mm):200 mmGewicht:1,48 kg Autofokus:jaTyp Festbrennweite:ZoomobjektivProdukttyp:Tele-ZoomobjektivNiedrigste Brennweite in mm (35 mm KB-Kamera):70Höchste Brennweite in mm (35 mm KB-Kamera):200Bildstabilisator:jaKameraanschluss:Sony E-MountMaximale Blende Tele:2.8Maximale Blende Weitwinkel:2.8Filterdurchmesser in mm:77Ultraschallmotor:jaOutdoor-Gehäuseeigensch1799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Canon RF 400mm F2.8 L IS USM Objektiv, Super-Teleobjektiv, 17/13, Bildstabilisator, AutofokusKomponente für:SLRObjektivaufbau (Elemente/Gruppen):17/13Objektivtyp:Super-TeleobjektivMinimale Blendenzahl:32Naheinstellgrenze:2,5 mMaximale Blendenzahl:2,8Zoom-Fähigkeit:JaBetrachtungswinkel (horizontal):5.3°Blendenbereich (F-F):2,8 - 32Betrachtungswinkel (vertikal):3.3°Feste Brennweite:400 mmAnzahl Blendenlamellen:9Bildstabilisator:JaBildstabilisator, Anzahl der Belichtungsstufen:5,5Kameramarkenkompatibilität:CanonAutofokus:JaMaximaler Zoomfaktor:0,17xUltraschallmotor (USM):JaMerkmale der Linsenbeschichtung:Luftkugel-Beschichtung (ASC), Super-Spectra-Beschichtung (SSC)Produktfarbe:Schwarz, WeißBetrachtungswinkel:6,1°Durchmesser:16,3 cmFiltergröße:52 mmLänge (mm):367 mmGewicht:2,89 kgObjektivdeckel enthalten:Ja Autofokus:jaNiedrigste Brennweite in mm (35 mm KB-Kamera):400Höchste Brennweite in mm (35 mm KB-Kamera):400Bildstabilisator:jaKameraanschluss:Canon RFMaximale Blende Tele:2.8Maximale Blende Weitwinkel:2.8Filterdurchmesser in mm:52Ultraschallmotor:jaOutdoor-Gehäuseeigenschaften18918,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Blende, Verschlusszeit und ISO-Empfindlichkeit zusammen manipuliert werden, um die Belichtung eines Fotos zu beeinflussen?
Die Blende steuert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt, wie lange das Licht auf den Sensor trifft, und die ISO-Empfindlichkeit beeinflusst, wie empfindlich der Sensor auf das Licht reagiert. Durch die Anpassung dieser drei Einstellungen kann die Belichtung eines Fotos kontrolliert werden, um das gewünschte Ergebnis zu erzielen. Eine größere Blendenöffnung, eine längere Verschlusszeit und eine höhere ISO-Empfindlichkeit erhöhen die Belichtung, während eine kleinere Blendenöffnung, eine kürzere Verschlusszeit und eine niedrigere ISO-Empfindlichkeit die Belichtung verringern. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Wie beeinflussen Blende, Verschlusszeit und ISO-Wert das Belichtungsdreieck bei der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Sensors. Eine Änderung einer dieser Einstellungen wirkt sich auf die anderen beiden aus, um die richtige Belichtung zu erreichen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Ähnliche Suchbegriffe für Rückstellungen
-
Canon RF 600mm F4 L IS USM Objektiv, Super-Teleobjektiv, 17/13, Bildstabilisator, AutofokusProdukttypTeleobjektivTechnikObjektivanschlussCanon RFgeeignet für Sensor-FormatVollformatBauweiseFestbrennweiteBildstabilisatorjaBildstabilisator TypHybrid (IS)AF-MotorDual Nano USMOptischer Aufbau (Glieder/Linsen)13/17Anzahl Blendenlamellen9Objektiv-SchalterBildstabilisator-Schalter, AF/MF-UmschalterOutdoor-FunktionspritzwassergeschütztBajonett MaterialMetallKamerasystemfür spiegellose KamerasOptisches SystemLichtstärke4Brennweite600 mmFokussierungenAutofokus, Manueller FokusneinLinsen-TypFluorit-LinsenKleinste Blende32Größte Blende4VergütungenAir Sphere Coating (ASC), Super SpectraMaßeFiltergewinde52 mmLänge472 mmObjektivdurchmesser168 mmGewicht3.090 gWeitere EigenschaftenSerieCanon LFarbeweiß Komponente für:SLRObjektivaufbau (Elemente/Gruppen):17/13Objektivtyp:Super-TeleobjektivMinimale Blendenzahl:32Naheinstellgrenze:4,2 mMaximale Blendenzahl:4Betrachtungswinkel (horizontal):3.3°Blendenbereich (F-F):4 - 32Betrachtungswinkel (vertikal):2.2°Feste Brennweite:600 mmAnzahl Blendenlamel20718,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
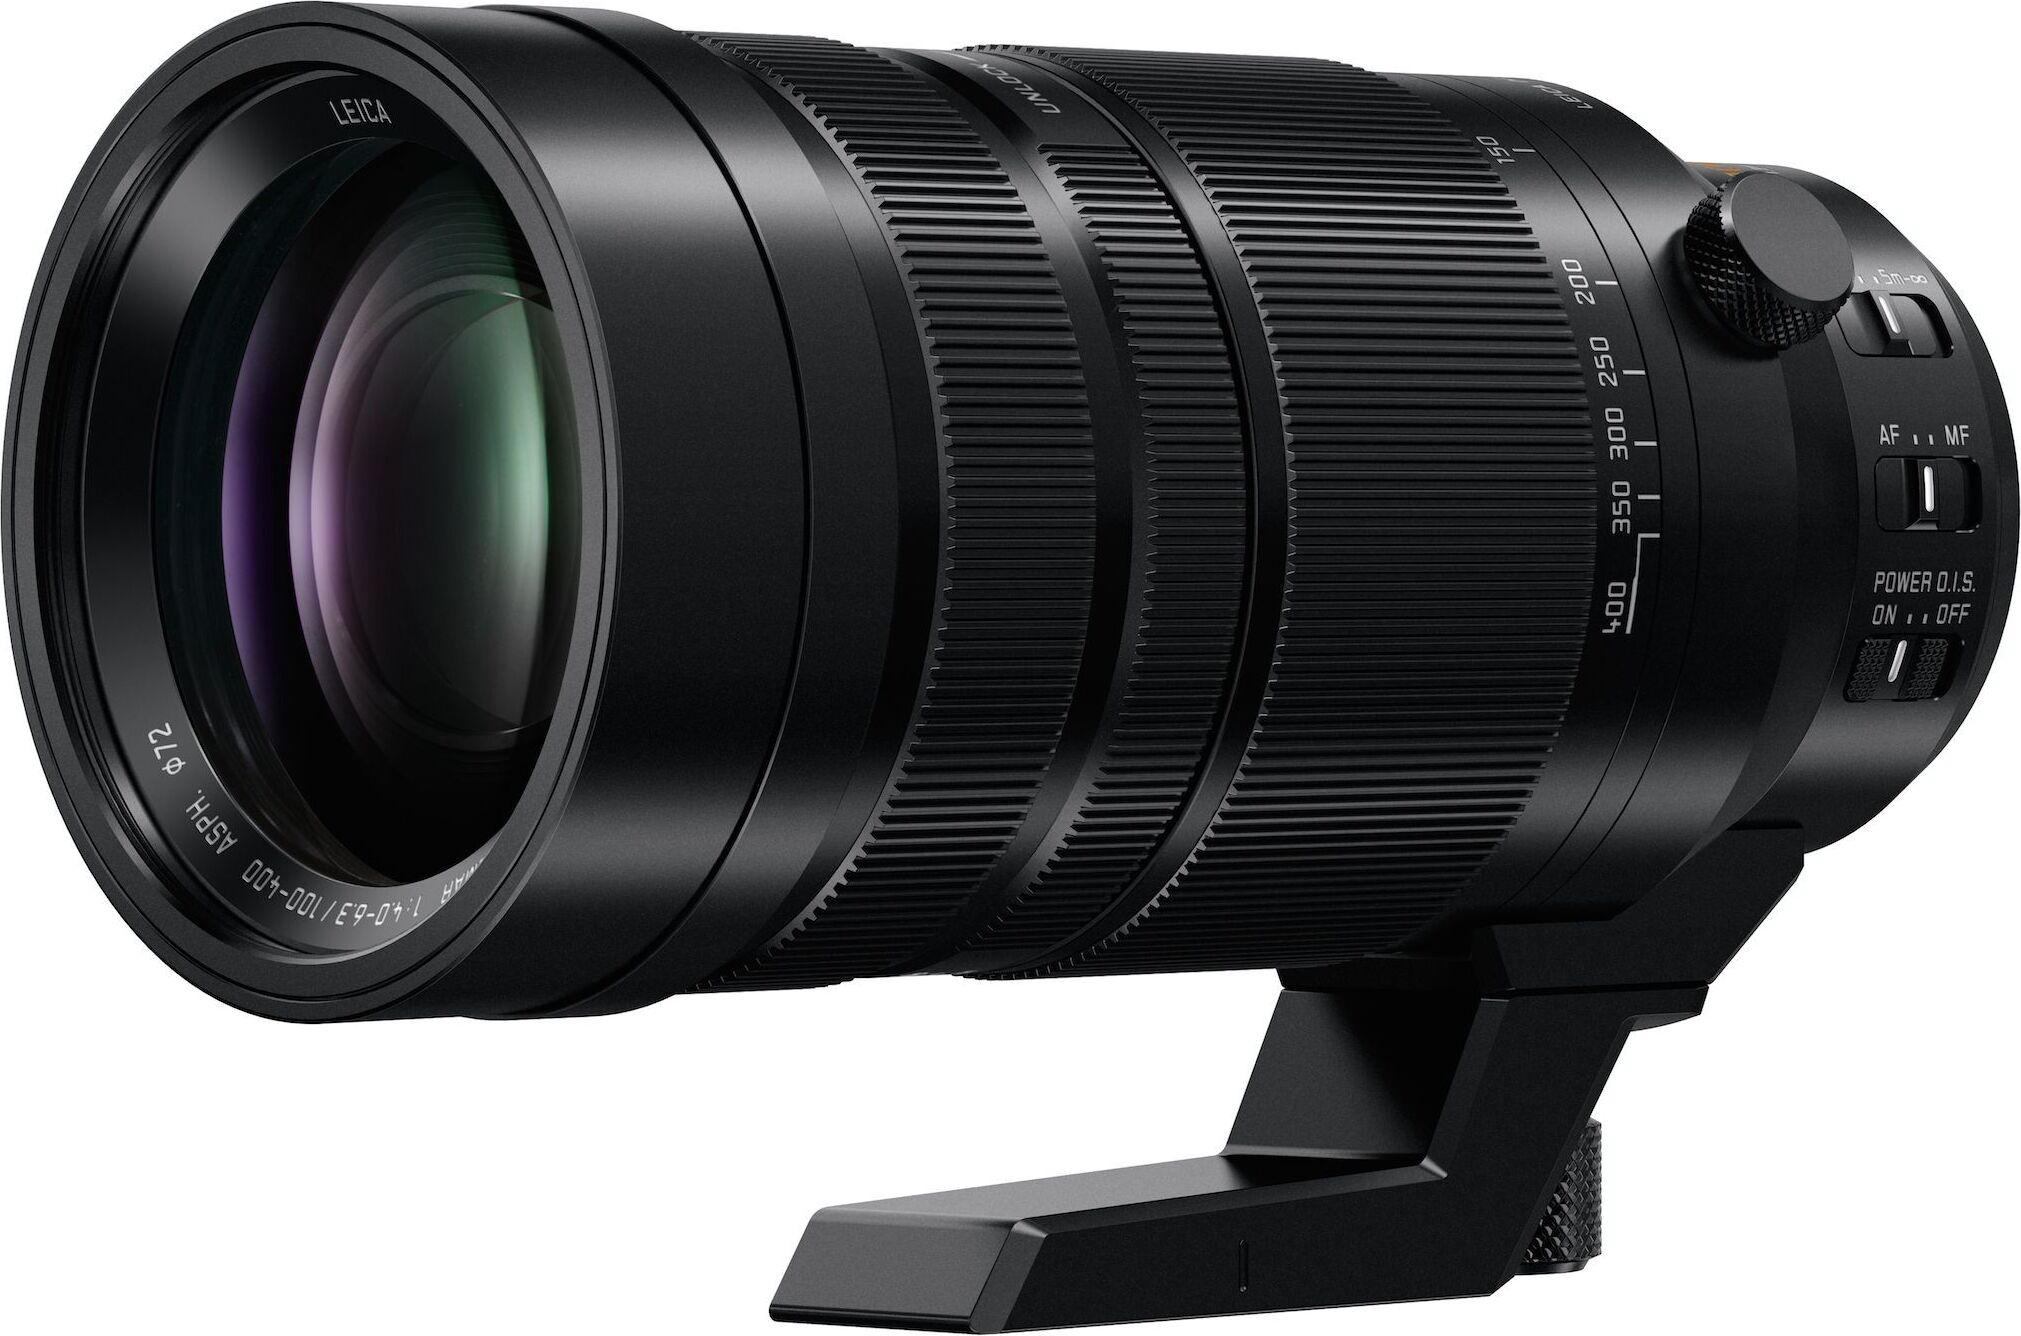
Panasonic LUMIX H-RS100400, Telezoom-Objektiv, 20/13, 100 - 400 mm, Bildstabilisator, Leica DG, Autofokus200-800 mm Telezoom (Entsprechung bei 35-mm-Kamera) LEICA DG VARIO-ELMAR 100-400 mm/F4,0-6,3 ASPH./POWER O.I.S. bietet 100-400 mm (Entsprechung bei 35-mm-Kamera: 200-800 mm) bei gleichzeitig grösster Mobilität aufgrund der kompakten Grösse von insgesamt ca. 171,5 mm und des geringen Gewichts von ca. 985 g. Dank der Brennweite von 800 mm (Entsprechung bei 35-mm-Kamera) können Sie weit entfernte Motive so nah heran holen, als wären sie direkt vor Ihren Augen. Die 0,5-fach-Funktion (Entsprechung bei 35-mm-Kamera) ermöglicht ausserdem eindrucksvolle Makroaufnahmen. Herausragende Bildqualität aufgrund der hohen LEICA-Qualitätsstandards Das Objektivsystem entspricht den strengen LEICA-Qualitätsstandards und besteht aus 20 Elementen in 13 Gruppen einschliesslich 2 ED-Linsen, 1 UED-Linse und 1 asphärische ED-Linse. Mit der UED- und der asphärischen ED-Linse erzielen Sie eine hohe Auflösung und kontrastreiche Aufnahmen über die gesamte Bildbreite. Die ED- und UED-Linsen unterdrücken die chromat2692,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.