Domain fototechnik24.de kaufen?
Wir ziehen mit dem Projekt
fototechnik24.de um.
Sind Sie am Kauf der Domain
fototechnik24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fototechnik24.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
Ähnliche Suchbegriffe für Kasko-Schadenversicherung
Top-Angebote
Produkte zum Begriff Kasko-Schadenversicherung:
-
Springer Schadenversicherung: Kalkulation der Nettorisikoprämie (Deutsch, Softcover, Joachim Kockmann, Kai Bruchlos) (56872062)Springer Schadenversicherung: Kalkulation der Nettorisikoprämie (Deutsch, Softcover, Joachim Kockmann, Kai Bruchlos) (56872062)34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scharbert, Simone: Für Anna. Eine BelichtungFür Anna. Eine Belichtung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250319, Autoren: Scharbert, Simone, Seitenzahl/Blattzahl: 180, Keyword: Anna Atkins; Feminismus; Fotografie; Geschichte; Photography; weibliche Stimmen, Fachkategorie: Biografischer Roman, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 15, Gewicht: 336, Produktform: Kartoniert, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Canon RF 600mm F4 L IS USM Objektiv, Super-Teleobjektiv, 17/13, Bildstabilisator, AutofokusProdukttypTeleobjektivTechnikObjektivanschlussCanon RFgeeignet für Sensor-FormatVollformatBauweiseFestbrennweiteBildstabilisatorjaBildstabilisator TypHybrid (IS)AF-MotorDual Nano USMOptischer Aufbau (Glieder/Linsen)13/17Anzahl Blendenlamellen9Objektiv-SchalterBildstabilisator-Schalter, AF/MF-UmschalterOutdoor-FunktionspritzwassergeschütztBajonett MaterialMetallKamerasystemfür spiegellose KamerasOptisches SystemLichtstärke4Brennweite600 mmFokussierungenAutofokus, Manueller FokusneinLinsen-TypFluorit-LinsenKleinste Blende32Größte Blende4VergütungenAir Sphere Coating (ASC), Super SpectraMaßeFiltergewinde52 mmLänge472 mmObjektivdurchmesser168 mmGewicht3.090 gWeitere EigenschaftenSerieCanon LFarbeweiß Komponente für:SLRObjektivaufbau (Elemente/Gruppen):17/13Objektivtyp:Super-TeleobjektivMinimale Blendenzahl:32Naheinstellgrenze:4,2 mMaximale Blendenzahl:4Betrachtungswinkel (horizontal):3.3°Blendenbereich (F-F):4 - 32Betrachtungswinkel (vertikal):2.2°Feste Brennweite:600 mmAnzahl Blendenlamel23827,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wie können Blende, Verschlusszeit und ISO-Empfindlichkeit zusammen manipuliert werden, um die Belichtung eines Fotos zu beeinflussen?
Die Blende steuert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt, wie lange das Licht auf den Sensor trifft, und die ISO-Empfindlichkeit beeinflusst, wie empfindlich der Sensor auf das Licht reagiert. Durch die Anpassung dieser drei Einstellungen kann die Belichtung eines Fotos kontrolliert werden, um das gewünschte Ergebnis zu erzielen. Eine größere Blendenöffnung, eine längere Verschlusszeit und eine höhere ISO-Empfindlichkeit erhöhen die Belichtung, während eine kleinere Blendenöffnung, eine kürzere Verschlusszeit und eine niedrigere ISO-Empfindlichkeit die Belichtung verringern. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko-Schadenversicherung:
-
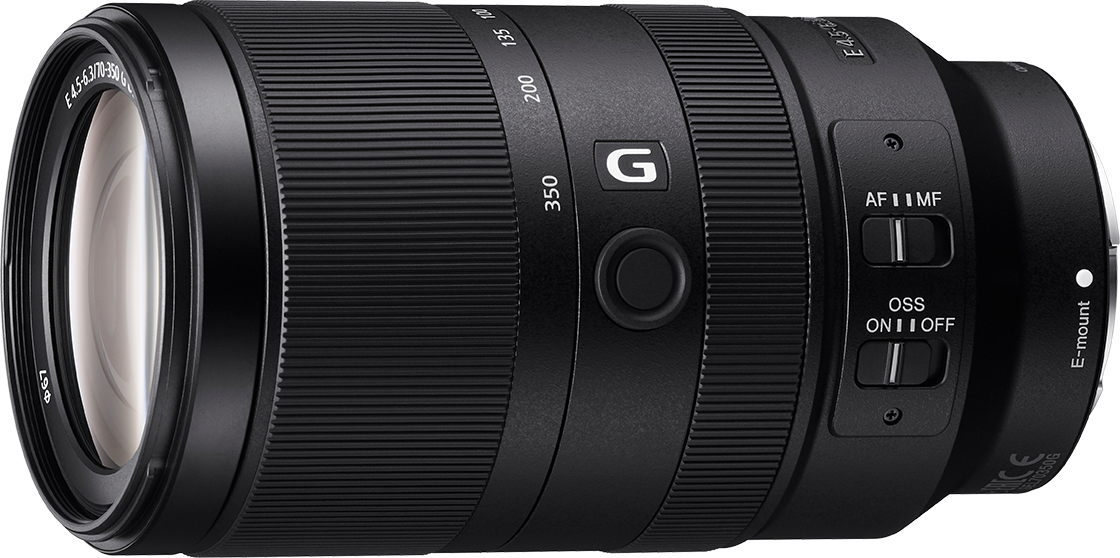
Sony SEL70350G, Telezoom-Objektiv, 19/13, 70 - 350 mm, Bildstabilisator, Sony E, AutofokusErweiterter Zoombereich von 70 mm bis 350 mm Der Zoombereich von 70-350 mm dieses Objektivs (entspricht 105-525 mm bei 35-mm-Vollformat) ermöglicht das Fotografieren einer Vielzahl von Motiven - von Landschaften bis hin zu Natur und mehr. Hervorragende Bildqualität bei jeder Brennweite Ein asphärisches Element und drei ED-Glaselemente (Extra-low Dispersion) in einem optischen Präzisionsdesign verringern Abweichungen über den gesamten Zoombereich des Objektivs, einschließlich chromatischer Aberration, die bei Super-Tele-Brennweiten auftreten kann. Bei allen Brennweiten wird über den gesamten Bildbereich eine herausragende Schärfe und Darstellung erzielt. Wunderschönes G-Objektiv-Bokeh Eine zirkulare Blende verbessert die Bokeh-Qualität, sodass die geringe Tiefenschärfe eines Super-Telezoom-Objektivs genutzt werden kann, um beeindruckende Bilder mit nahtlosem, wunderschönem G-Objektiv-Bokeh zu erzeugen. Kompakter, mobiler 5-facher Super-Telezoom Obwohl es einen großen 5-fachen Zoombereic979,15 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
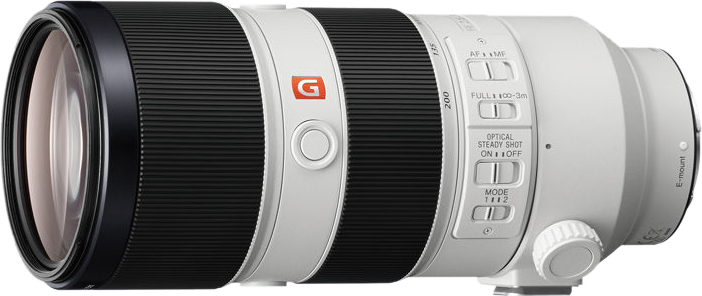
Sony SEL70200GM, Telezoom-Objektiv, 23/18, 70 - 200 mm, Bildstabilisator, E-Halterung, AutofokusKomponente für:SLRObjektivaufbau (Elemente/Gruppen):23/18Objektivtyp:Telezoom-ObjektivMinimale Blendenzahl:22Naheinstellgrenze:0,96 mMaximale Blendenzahl:2,8Objektivanschluss:E-HalterungBlendenbereich (F-F):2,8 - 22Fokuseinstellung:Auto/ManuellBrennweitenbereich:70 - 200 mmAnzahl Blendenlamellen:11Brennweite (äquivalent 35 mm Kleinbild):105 - 300 mmAnzahl der aspärischen Linsen:3Bildsensor Format:APS-C, VollformatBildstabilisator:JaKameramarkenkompatibilität:SonyAutofokus:JaManueller Fokus:JaMaximaler Zoomfaktor:0,25xStreulichtblende:JaProduktfarbe:Schwarz, WeißWarentarifnummer (HS):90021100Durchmesser:8,8 cmFiltergröße:77 mmLänge (mm):200 mmGewicht:1,48 kg Autofokus:jaTyp Festbrennweite:ZoomobjektivProdukttyp:Tele-ZoomobjektivNiedrigste Brennweite in mm (35 mm KB-Kamera):70Höchste Brennweite in mm (35 mm KB-Kamera):200Bildstabilisator:jaKameraanschluss:Sony E-MountMaximale Blende Tele:2.8Maximale Blende Weitwinkel:2.8Filterdurchmesser in mm:77Ultraschallmotor:jaOutdoor-Gehäuseeigensch2208,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Schadenversicherung: Kalkulation der Nettorisikoprämie (Deutsch, Softcover, Joachim Kockmann, Kai Bruchlos) (56872062)Springer Schadenversicherung: Kalkulation der Nettorisikoprämie (Deutsch, Softcover, Joachim Kockmann, Kai Bruchlos) (56872062)34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scharbert, Simone: Für Anna. Eine BelichtungFür Anna. Eine Belichtung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250319, Autoren: Scharbert, Simone, Seitenzahl/Blattzahl: 180, Keyword: Anna Atkins; Feminismus; Fotografie; Geschichte; Photography; weibliche Stimmen, Fachkategorie: Biografischer Roman, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 15, Gewicht: 336, Produktform: Kartoniert, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wie können Blende, Verschlusszeit und ISO-Empfindlichkeit zusammen manipuliert werden, um die Belichtung eines Fotos zu beeinflussen?
Die Blende steuert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt, wie lange das Licht auf den Sensor trifft, und die ISO-Empfindlichkeit beeinflusst, wie empfindlich der Sensor auf das Licht reagiert. Durch die Anpassung dieser drei Einstellungen kann die Belichtung eines Fotos kontrolliert werden, um das gewünschte Ergebnis zu erzielen. Eine größere Blendenöffnung, eine längere Verschlusszeit und eine höhere ISO-Empfindlichkeit erhöhen die Belichtung, während eine kleinere Blendenöffnung, eine kürzere Verschlusszeit und eine niedrigere ISO-Empfindlichkeit die Belichtung verringern. **
Ähnliche Suchbegriffe für Kasko-Schadenversicherung
-
Canon RF 600mm F4 L IS USM Objektiv, Super-Teleobjektiv, 17/13, Bildstabilisator, AutofokusProdukttypTeleobjektivTechnikObjektivanschlussCanon RFgeeignet für Sensor-FormatVollformatBauweiseFestbrennweiteBildstabilisatorjaBildstabilisator TypHybrid (IS)AF-MotorDual Nano USMOptischer Aufbau (Glieder/Linsen)13/17Anzahl Blendenlamellen9Objektiv-SchalterBildstabilisator-Schalter, AF/MF-UmschalterOutdoor-FunktionspritzwassergeschütztBajonett MaterialMetallKamerasystemfür spiegellose KamerasOptisches SystemLichtstärke4Brennweite600 mmFokussierungenAutofokus, Manueller FokusneinLinsen-TypFluorit-LinsenKleinste Blende32Größte Blende4VergütungenAir Sphere Coating (ASC), Super SpectraMaßeFiltergewinde52 mmLänge472 mmObjektivdurchmesser168 mmGewicht3.090 gWeitere EigenschaftenSerieCanon LFarbeweiß Komponente für:SLRObjektivaufbau (Elemente/Gruppen):17/13Objektivtyp:Super-TeleobjektivMinimale Blendenzahl:32Naheinstellgrenze:4,2 mMaximale Blendenzahl:4Betrachtungswinkel (horizontal):3.3°Blendenbereich (F-F):4 - 32Betrachtungswinkel (vertikal):2.2°Feste Brennweite:600 mmAnzahl Blendenlamel23827,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
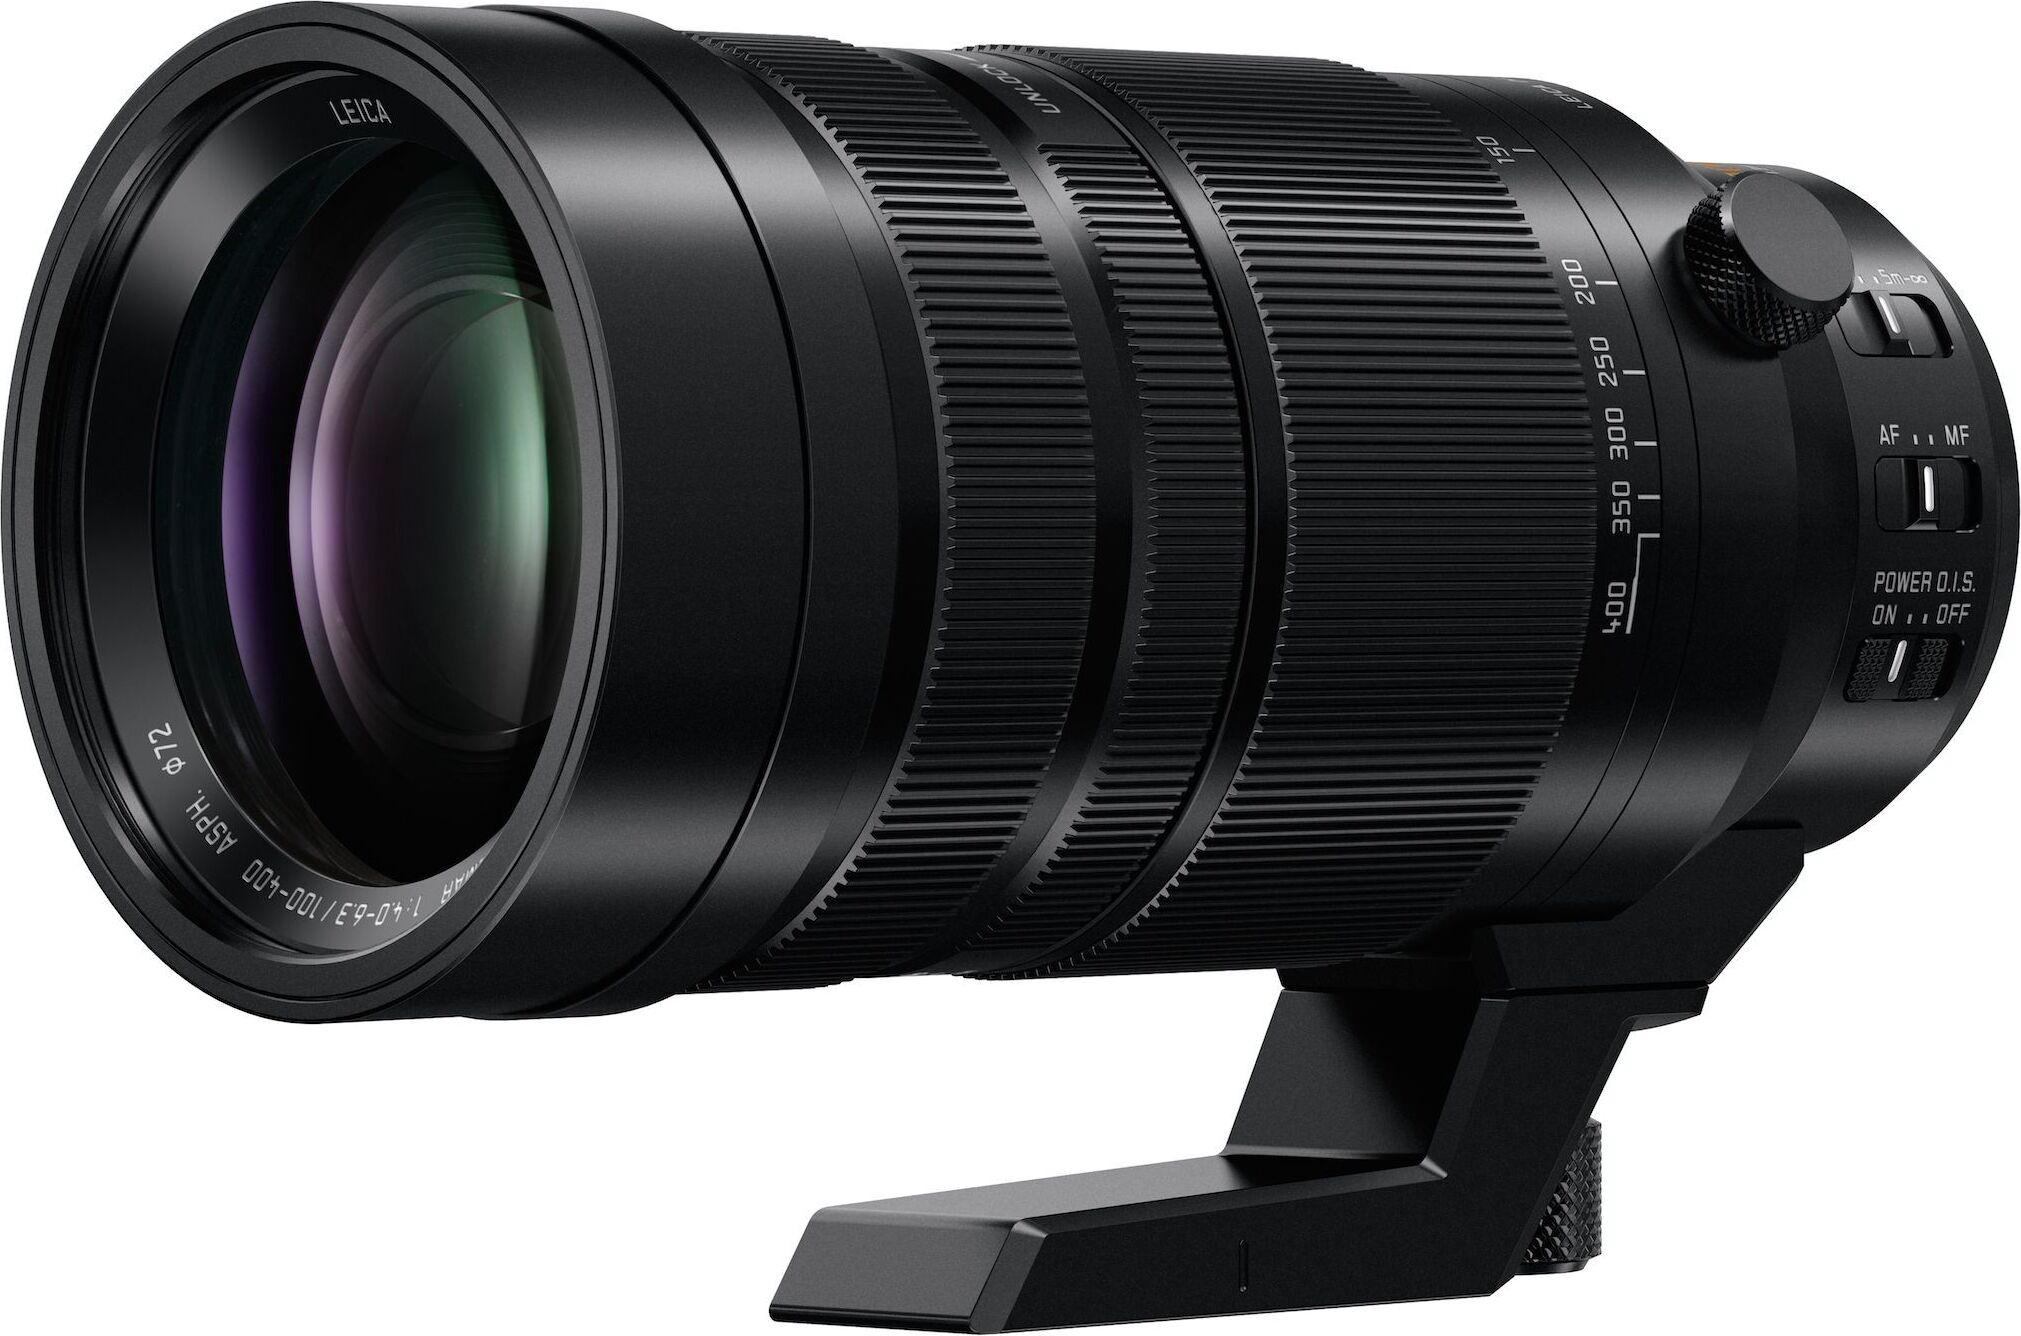
Panasonic LUMIX H-RS100400, Telezoom-Objektiv, 20/13, 100 - 400 mm, Bildstabilisator, Leica DG, Autofokus200-800 mm Telezoom (Entsprechung bei 35-mm-Kamera) LEICA DG VARIO-ELMAR 100-400 mm/F4,0-6,3 ASPH./POWER O.I.S. bietet 100-400 mm (Entsprechung bei 35-mm-Kamera: 200-800 mm) bei gleichzeitig grösster Mobilität aufgrund der kompakten Grösse von insgesamt ca. 171,5 mm und des geringen Gewichts von ca. 985 g. Dank der Brennweite von 800 mm (Entsprechung bei 35-mm-Kamera) können Sie weit entfernte Motive so nah heran holen, als wären sie direkt vor Ihren Augen. Die 0,5-fach-Funktion (Entsprechung bei 35-mm-Kamera) ermöglicht ausserdem eindrucksvolle Makroaufnahmen. Herausragende Bildqualität aufgrund der hohen LEICA-Qualitätsstandards Das Objektivsystem entspricht den strengen LEICA-Qualitätsstandards und besteht aus 20 Elementen in 13 Gruppen einschliesslich 2 ED-Linsen, 1 UED-Linse und 1 asphärische ED-Linse. Mit der UED- und der asphärischen ED-Linse erzielen Sie eine hohe Auflösung und kontrastreiche Aufnahmen über die gesamte Bildbreite. Die ED- und UED-Linsen unterdrücken die chromat2692,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.